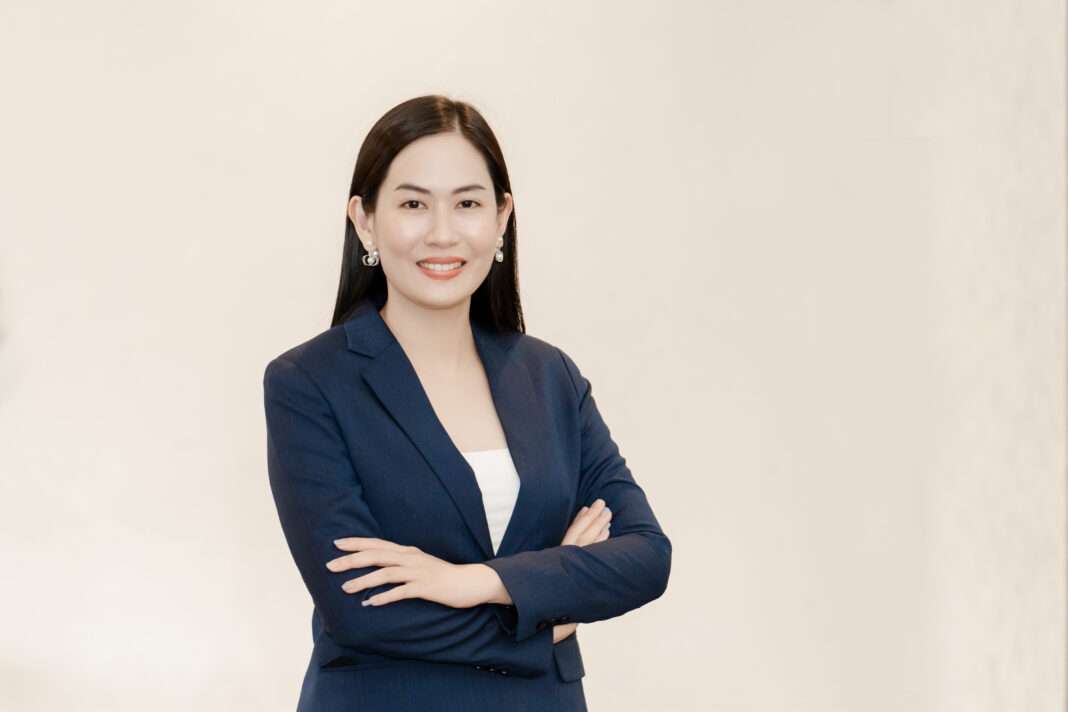
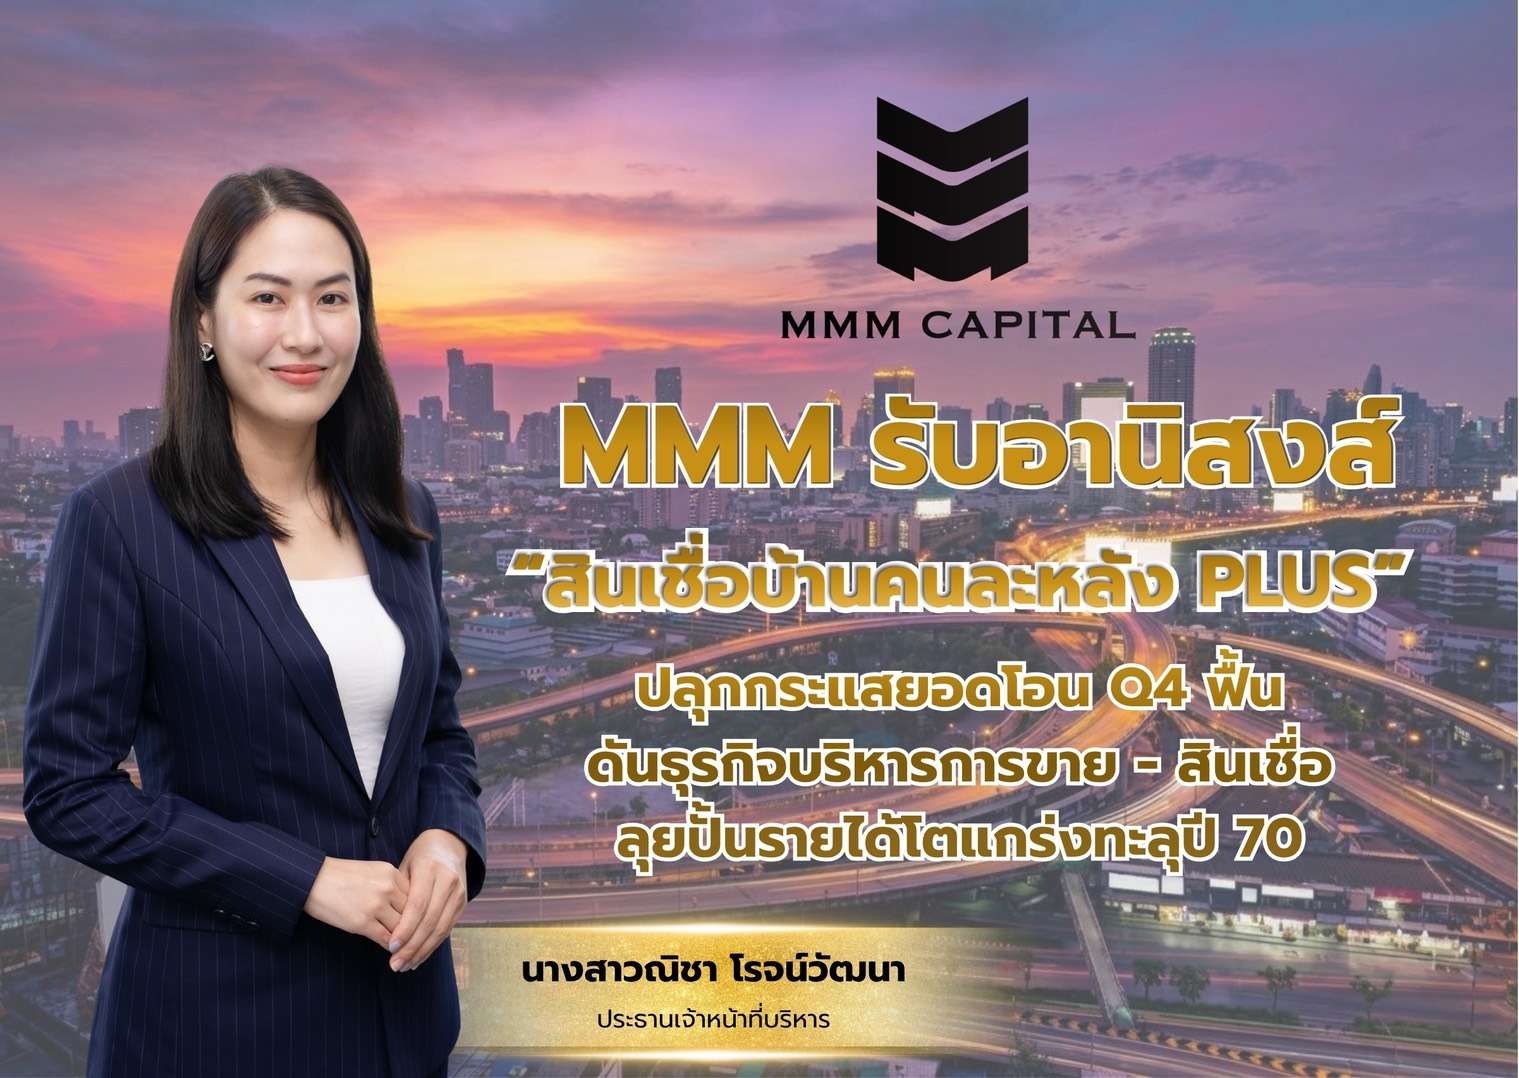
เอ็มเอ็มเอ็ม แคปปิตอล (MMM) รับลูกมาตรการรัฐ “สินเชื่อบ้านคนละหลัง PLUS” หนุนพอร์ตบ้านไม่เกิน 3 ล้านบาทขายดี ชูกลยุทธ์สกรีนลูกค้าเจาะ Real Demand ดันยอดโอนฟื้นตั้งแต่ไตรมาส 4/2569 พร้อมต่อยอดธุรกิจสินเชื่อ ส่งซิกปี 2570 เล็งฮุบสต็อกดีเวลลอปเปอร์บริหารต่อ สร้างกำไรระยะยาว
รับอานิสงส์มาตรการรัฐ หนุนยอดจอง-ยอดโอน Q4 ฟื้น
นางสาวณิชา โรจน์วัฒนา ประธานเจ้าหน้าที่บริหาร บริษัท เอ็มเอ็มเอ็ม แคปปิตอล จำกัด (มหาชน) หรือ MMM เปิดเผยว่า ภาพรวมตลาดอสังหาริมทรัพย์ในช่วงโค้งสุดท้ายของปี 2569 ยังต้องดำเนินธุรกิจด้วยความระมัดระวัง แต่ทั้งนี้บริษัทฯ เริ่มเห็นสัญญาณบวกจากมาตรการสนับสนุนของภาครัฐ โดยเฉพาะโครงการ “สินเชื่อบ้านคนละหลัง PLUS” กรอบวงเงิน 50,000 ล้านบาท อัตราดอกเบี้ยพิเศษในช่วง 1–2 ปีแรกที่ 2.60–2.80% รวมถึงการผ่อนปรนเกณฑ์รายได้ ซึ่งคาดว่าจะช่วยกระตุ้นการตัดสินใจของผู้ซื้อที่มีความพร้อม แต่ยังชะลอการซื้อบ้านจากความกังวลด้านต้นทุนทางการเงิน
บริษัทฯ มองว่าแรงหนุนดังกล่าวจะเริ่มสะท้อนผ่านจำนวนผู้เข้าเยี่ยมชมโครงการและยอดจองก่อนต่อยอดสู่การทำสัญญาและการโอนกรรมสิทธิ์ตั้งแต่ไตรมาส 4/2569 เป็นต้นไป โดยเฉพาะกลุ่มที่อยู่อาศัยระดับราคาไม่เกิน 3 ล้านบาท ซึ่งสอดคล้องกับโครงการที่ MMM ให้บริการบริหารการขาย และมุ่งตอบโจทย์กลุ่มผู้ซื้อเพื่ออยู่อาศัยจริง (Real Demand)
“MMM ให้ความสำคัญกับการนำเสนอข้อมูลที่ช่วยให้ลูกค้าตัดสินใจได้อย่างมั่นใจ ทั้งคุณสมบัติผู้กู้ ภาระผ่อนชำระต่อเดือน และค่าใช้จ่ายที่เกี่ยวข้อง เพื่อให้ผู้ซื้อประเมินความพร้อมของตนเองได้ชัดเจน และเพิ่มโอกาสเปลี่ยนความสนใจให้เป็นการซื้อและโอนกรรมสิทธิ์ได้จริง”
สกรีนลูกค้าตั้งแต่ต้นทาง เพิ่มโอกาสปิดการขาย-โอนจริง
ทั้งนี้ มองว่าการผ่อนปรนเกณฑ์รายได้และการพิจารณาค่าครองชีพ มีส่วนช่วยเพิ่มโอกาสเข้าถึงสินเชื่อให้กับผู้กู้บางกลุ่ม ซึ่งการขยายโอกาสดังกล่าวต้องควบคู่กับการประเมินความสามารถในการผ่อนชำระอย่างรอบคอบ เพื่อให้มั่นใจว่าลูกค้ามีความพร้อมก่อนตัดสินใจจอง พร้อมเป็นเจ้าของบ้าน ที่สามารถผ่อนชำระบ้านในระยะยาวได้ต่อเนื่อง
MMM ได้วางกลยุทธ์การดูแลลูกค้าตั้งแต่ก่อนตัดสินใจจอง ครอบคลุมการทำงานดังต่อไปนี้
-
การประเมินงบประมาณซื้อบ้านที่เหมาะสม
-
การเตรียมเอกสารรายได้
-
การตรวจสอบภาระหนี้กับค่าใช้จ่าย
เพื่อช่วยให้ลูกค้าเลือกที่อยู่อาศัยได้ตรงกับกำลังซื้อ พร้อมเข้าสู่กระบวนการขอสินเชื่อด้วยความพร้อมมากขึ้น
“สำหรับ MMM เราไม่ได้ประเมินความสำเร็จจากเพียงยอดจองในระยะสั้น แต่เราวัดผลจากอัตราการเปลี่ยนจากการจองไปสู่การทำสัญญาและการโอนกรรมสิทธิ์จริง เป้าหมายของเราไม่ใช่แค่ทำให้ลูกค้ากู้ผ่าน แต่ต้องมั่นใจว่าลูกค้าสามารถผ่อนชำระได้อย่างต่อเนื่องในระยะยาว ซึ่งแนวทางนี้จะช่วยลดอัตราการถูกปฏิเสธสินเชื่อ (Rejection Rate) และสร้างกระแสเงินสดที่มั่นคงให้กับบริษัทและผู้พัฒนาโครงการ”
ต่อจิ๊กซอว์ ธุรกิจบริหารการขาย และ ธุรกิจสินเชื่อ เสริมแกร่ง
MMM เดินหน้าต่อยอดความเชี่ยวชาญในธุรกิจอสังหาริมทรัพย์สู่ธุรกิจการเงิน โดยมองว่าความต้องการที่อยู่อาศัยและความต้องการเงินทุนมีความเชื่อมโยงกัน จึงเป็นโอกาสในการพัฒนาบริการที่ตอบโจทย์ลูกค้า และสร้างการเติบโตร่วมกันระหว่างสองธุรกิจ โดยมุ่งพัฒนาผลิตภัณฑ์ทางการเงินสำหรับลูกค้าที่มีหลักประกัน โดยเฉพาะ สินเชื่อที่มีอสังหาริมทรัพย์เป็นหลักประกัน (Property-backed Loans) ภายใต้กระบวนการประเมินมูลค่าทรัพย์สินและความสามารถในการชำระหนี้อย่างรอบคอบ ซึ่งการสร้าง Synergy ของทั้งสองธุรกิจ จะขยายโอกาสทางธุรกิจควบคู่กับการควบคุมคุณภาพสินเชื่อ
“การเชื่อมศักยภาพของทั้งสองธุรกิจระหว่างธุรกิจอสังหาริมทรัพย์ กับ ธุรกิจการเงิน จะช่วยให้ MMM ต่อยอดความเชี่ยวชาญและเครือข่ายความสัมพันธ์กับผู้พัฒนาอสังหาริมทรัพย์ ขณะเดียวกัน ธุรกิจสินเชื่อจะช่วยเพิ่มโอกาสให้บริการลูกค้าที่มีความต้องการเงินทุนและมีคุณสมบัติตามเกณฑ์ สนับสนุนการกระจายแหล่งรายได้และเสริมฐานการเติบโตในระยะยาว”
เปิดเกมรุกปี 2570 รับโอกาสดีเวลลอปเปอร์เร่งระบายสต็อก
สำหรับทิศทางปี 2570 บริษัทฯ ประเมินว่าตลาดอสังหาริมทรัพย์ยังมีทั้งโอกาสและความท้าทาย โดยหนึ่งในโอกาสสำคัญคือความต้องการของผู้พัฒนาโครงการในการเร่งระบายสินค้าคงเหลือ (Inventory) และเพิ่มประสิทธิภาพการขาย ซึ่งเปิดโอกาสให้ MMM นำความเชี่ยวชาญด้านการบริหารการขายเข้าไปช่วยวางกลยุทธ์ เข้าถึงกลุ่มลูกค้า และผลักดันการโอนกรรมสิทธิ์
บริษัทฯ มุ่งเน้นด้านการขยายงานบริหารการขายที่สามารถสร้างรายได้อย่างมีคุณภาพ พร้อมเพิ่มประสิทธิภาพการทำงานในโครงการเดิม และต่อยอดธุรกิจสินเชื่อภายใต้กรอบการบริหารความเสี่ยงที่เหมาะสม เพื่อขับเคลื่อนทั้งสองธุรกิจเติบโตควบคู่กัน
“การเร่งระบายสต็อกของดีเวลลอปเปอร์ ต้องมาพร้อมการคัดเลือกงานอย่างรอบคอบ MMM ให้น้ำหนักกับศักยภาพการขายและการโอนจริงเป็นสำคัญ สินค้าต้องตอบโจทย์ ทำเลต้องใช่ และราคาต้องสอดคล้องกับกำลังซื้อ เพราะทุกโครงการที่รับบริหารต้องมีโอกาสเปลี่ยนเป็นรายได้ที่มีคุณภาพ นั่นคือหัวใจที่ MMM จะใช้ขับเคลื่อนธุรกิจบริหารการขายและธุรกิจสินเชื่อให้เติบโตควบคู่กัน พร้อมรักษาความสามารถในการทำกำไรในระยะยาว”